Expertise contradictoire : vos droits face à l'expert
Expertise contradictoire : vos droits face à l'expert expliqués clairement. Assistez au rendez-vous, obtenez le rapport et demandez une contre-expertise.
- Auteur
- Nadia Lemoine
- Publication
- Rubrique
- Sinistres et litiges
- Temps de lecture
- 6 min
5 min de lecture
4,7sur 5667 votes
- 6,8Klecteurs
- 8en ce moment
- 130partages
Ce que la loi vous garantit pendant l’expertise contradictoire
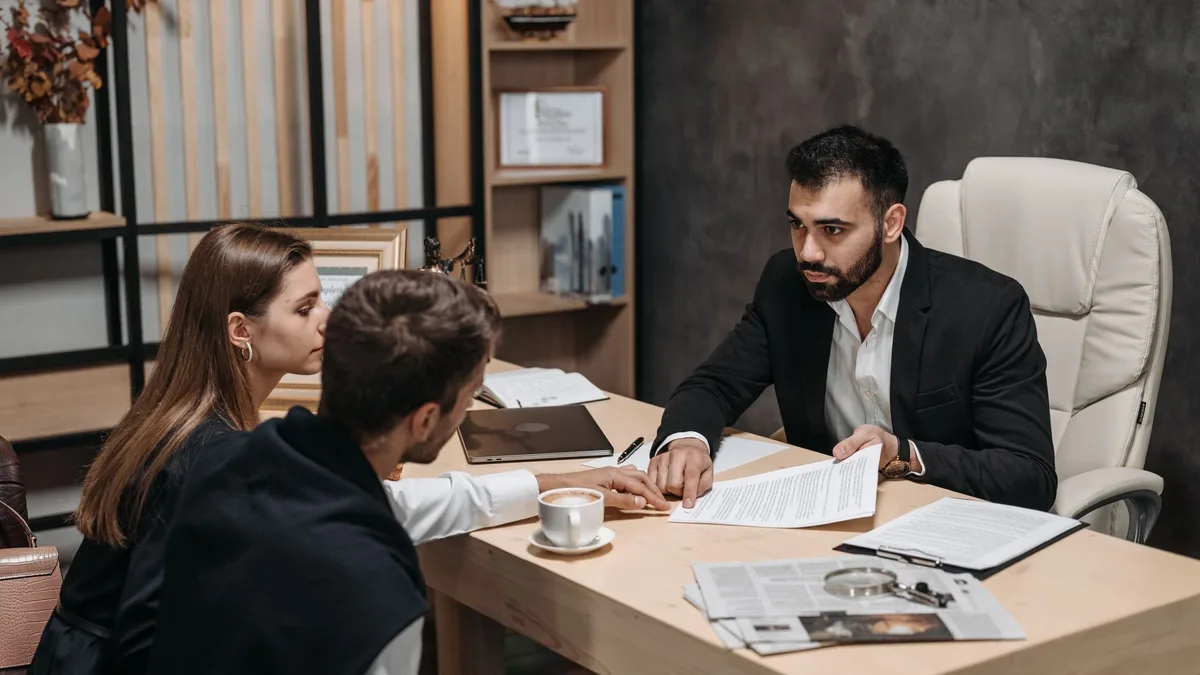
L’expertise contradictoire n’est pas un entretien amiable sans cadre. Elle obéit à des règles précises issues du Code des assurances et de la jurisprudence. L’assureur qui mandate un expert doit vous convoquer par écrit, sauf urgence ou impossibilité. Cette convocation indique la date, le lieu et l’objet de l’expertise. Vous pouvez refuser la date proposée si elle vous place dans l’impossibilité de vous organiser, mais attention : un refus non justifié peut retarder l’indemnisation.
Le caractère contradictoire signifie que vous avez accès aux mêmes informations que l’expert. Vous pouvez prendre connaissance des pièces qu’il examine, formuler des remarques et produire vos propres justificatifs. Si l’expert réalise des constats sans vous, le rapport peut être écarté en cas de litige, car la contradiction n’a pas été respectée.
Autre garantie : le rapport d’expertise doit vous être communiqué. Vous avez le droit d’en demander une copie et de vérifier les points qui vous concernent. Ce document sert de base à l’indemnisation. Le contester suppose de réagir rapidement.
Le déroulement concret d’une expertise contradictoire
Tout commence par la déclaration de sinistre. L’assureur ouvre un dossier, puis missionne un expert. Généralement, cet expert vous contacte pour fixer une visite. Le délai varie selon la nature du sinistre : quelques jours pour un dégât des eaux, parfois plusieurs semaines pour un litige complexe.
Pendant la visite, l’expert examine les dommages, prend des photos, mesure, interroge. Vous pouvez poser des questions, montrer des factures, signaler des éléments oubliés. Un procès-verbal de réunion est souvent rédigé. Relisez-le avant de le signer : une signature vaut acceptation des constats, pas nécessairement de l’indemnisation.
Ensuite, l’expert transmet son rapport à l’assureur. Ce rapport chiffre le préjudice et propose une indemnité. Vous recevez en principe une copie. Si vous êtes d’accord, l’indemnisation est versée selon les modalités du contrat. Sinon, la discussion s’engage.
Vos droits face à l’expert d’assurance, du rendez-vous au rapport
Voici les droits que vous pouvez invoquer, sans agressivité mais avec fermeté.
- Droit à l’information : connaître l’identité de l’expert, sa mission et les pièces qu’il détient.
- Droit à l’assistance : venir avec un proche, un avocat, un technicien ou un représentant d’association.
- Droit de produire : présenter vos devis, factures, photos et expertises antérieures.
- Droit au rapport : recevoir une copie du rapport d’expertise.
- Droit de contestation : refuser les conclusions et demander une contre-expertise.
- Droit à la confidentialité : l’expert ne peut pas divulguer vos données sans base légale.
Ces droits ne sont pas des options. Ils découlent du principe du contradictoire, un pilier de la procédure civile. L’assureur doit respecter ce principe sous peine de voir sa responsabilité engagée.
Désaccord sur les conclusions : demander une contre-expertise
Si le rapport ne vous convient pas, plusieurs voies s’ouvrent. La première consiste à écrire à l’assureur pour exposer vos arguments, pièces à l’appui. Vous pouvez demander une nouvelle expertise, parfois appelée contre-expertise. Cette démarche est souvent prévue au contrat, avec des conditions de délai et de prise en charge des frais.
La contre-expertise peut être amiable ou judiciaire. Dans le cadre amiable, chaque partie désigne un expert, et les deux tentent de s’accorder. En cas de blocage, une procédure judiciaire peut être lancée. Le juge peut alors ordonner une expertise judiciaire, réalisée par un expert inscrit sur une liste officielle.
Attention aux délais. Une contestation tardive peut être irrecevable. Lisez votre contrat et les courriers de l’assureur : ils mentionnent souvent un délai de 15 jours ou un mois pour formuler des observations.
Expertise amiable, contradictoire ou judiciaire : les différences à connaître
Il est facile de confondre ces termes. Un tableau vaut mieux qu’un long discours.
À lire aussi
| Type d’expertise | Qui décide ? | Valeur |
|---|---|---|
| Amiable | L’assureur seul | Non contradictoire, faible valeur en cas de litige |
| Contradictoire | Assureur et assuré | Respecte le débat, rapport utilisable |
| Judiciaire | Le juge | Force probante élevée, encadrée par le Code de procédure civile |
L’expertise contradictoire se situe donc entre les deux. Elle n’a pas la force d’une expertise judiciaire, mais elle vous protège mieux qu’une simple évaluation unilatérale. Si vous avez un doute sur la loyauté de la procédure, demandez conseil à un avocat spécialisé en droit des assurances.
Quand l’expert dépasse ses droits : réagir sans se précipiter
Certains comportements doivent vous alerter : refus de vous communiquer un document, absence de convocation, rapport modifié sans vous, pression pour signer immédiatement. Dans ces situations, mettez tout par écrit. Un courrier recommandé avec accusé de réception crée une trace. Vous pouvez aussi saisir le médiateur de l’assurance, gratuitement, après avoir épuisé les recours internes.
Le médiateur examine le litige et propose une solution. Son avis n’est pas contraignant, mais il pèse souvent dans la balance. Si le désaccord persiste, le tribunal judiciaire reste l’ultime recours. Les frais d’avocat peuvent être couverts par une protection juridique incluse dans certains contrats.
Puis-je refuser l’expertise contradictoire proposée par mon assureur ?
Vous pouvez refuser une date ou demander un report, mais un refus systématique peut être interprété comme une obstruction. Mieux vaut participer en formulant des réserves écrites. Si vous estimez la procédure irrégulière, consultez un professionnel du droit avant de bloquer l’expertise.
Qui paie les frais d’une contre-expertise ?
En règle générale, l’assureur prend en charge l’expertise qu’il a demandée. Pour une contre-expertise, la prise en charge dépend du contrat et de la responsabilité de chaque partie. Si le désaccord est fondé, les frais peuvent être mis à la charge de l’assureur par le juge. Lisez les clauses de votre contrat ou demandez une confirmation écrite.
L’expert peut-il venir sans rendez-vous ?
Non, sauf urgence absolue ou clause contraire. L’expert doit vous convoquer préalablement. Une visite impromptue ne respecte pas le contradictoire. Vous pouvez refuser l’accès et demander une nouvelle convocation par écrit.
Que faire si l’expert ne me transmet pas son rapport ?
Relancez l’assureur par courrier recommandé. Le rapport est un document essentiel pour comprendre l’indemnisation. En cas de silence, vous pouvez saisir le médiateur de l’assurance. Le défaut de communication peut aussi être invoqué devant le juge.
Puis-je me faire assister par un avocat lors de l’expertise ?
Oui, le principe du contradictoire permet cette assistance. La présence d’un avocat ou d’un technicien n’est pas toujours nécessaire, mais elle est recommandée si le litige est complexe ou si les enjeux financiers sont importants. Prévenez l’expert à l’avance.
Le rapport d’expertise est-il obligatoire pour être indemnisé ?
Dans la plupart des contrats, l’assureur exige un rapport pour évaluer le préjudice. Toutefois, un rapport non contradictoire ou irrégulier peut être contesté. Vous pouvez demander une indemnisation sur la base d’autres preuves, notamment des factures ou des expertises privées.
L’auteur
Consultante prévoyance
Je teste moi-même ce que je recommande. Ma spécialité : Santé collective et prévoyance.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5667 votes
Commentaires
Soyez le premier à réagir.