Acheel assurance : avis, fiabilité et garanties
Acheel assurance : statut, garanties habitation, auto, santé et animaux, avis clients, tarifs et résiliation. Ce qu'il faut vérifier avant de souscrire.
- Auteur
- Claire Vasseur
- Publication
- Rubrique
- Auto et habitation
- Temps de lecture
- 13 min
7 min de lecture
4,4sur 5778 votes
- 8,4Klecteurs
- 29en ce moment
- 294partages
Notre avis
Acheel assurance
4,1 sur 5
Acheel assurance est une assurtech fiable et pratique, aux tarifs attractifs, mais la prudence reste de mise sur les garanties, les exclusions et la gestion des sinistres.
Les points positifs
- Souscription entièrement en ligne en quelques minutes
- Tarifs situés dans le bas du marché
- Prise en charge de la résiliation de l’ancien contrat
- Note moyenne supérieure à 4 sur 5
- Certification B Corp obtenue en 2024
Les points négatifs
- Tarifs pas systématiquement les moins chers
- Prix affiché en vitrine jamais le prix final
- Avis durs sur sinistre et service client
- Exclusions habitation: défaut d’entretien, activité professionnelle
- Délais de carence en santé et animaux
Acheel est une assurtech française lancée en 2020, qui distribue des contrats d’habitation, d’auto, de santé et d’animaux entièrement en ligne. La marque promet une souscription en quelques minutes, prend en charge la résiliation de l’ancien contrat et met en avant des tarifs situés dans le bas du marché. Reste la question centrale : Acheel assurance est-elle fiable et adaptée à votre situation ? Voici ce qui peut être établi sur son statut, ses garanties, ses tarifs et ses avis, avec les points de vigilance qui pèsent avant de signer.
Acheel assurance en bref : une assurtech française née en 2020
L’entreprise est française, basée à Paris, et fonctionne sur un modèle de désintermédiation : pas d’agence, pas de conseiller attitré, mais un devis personnalisé en ligne, une signature électronique et un espace personnel qui regroupe contrats, attestations et justificatifs. La marque se présente comme un assureur et non comme un simple intermédiaire, distinction qui compte au moment d’un sinistre : chez un courtier classique, le contrat est porté par un assureur tiers, alors qu’une compagnie qui assume le risque répond elle-même de l’indemnisation.
Comme tout acteur du secteur en France, la société évolue dans le cadre du Code des assurances et sous la supervision de l’ACPR, l’autorité de contrôle du secteur bancaire et assurantiel. Sa communication s’appuie aussi sur une certification B Corp obtenue en 2024 et sur un volume de plusieurs centaines de milliers de clients. Ces repères restent des informations largement diffusées par l’entreprise elle-même : utiles pour situer l’acteur, à confronter aux registres officiels pour les points qui engagent vraiment.
Sur son site officiel, dont l’adresse s’écrit acheel.com, la page d’accueil résume l’argumentaire en quelques blocs : promesse d’une assurance simple et accessible, obtention d’un tarif en ligne, avantages liés à l’espace personnel et prise en charge de la résiliation de l’ancien contrat.
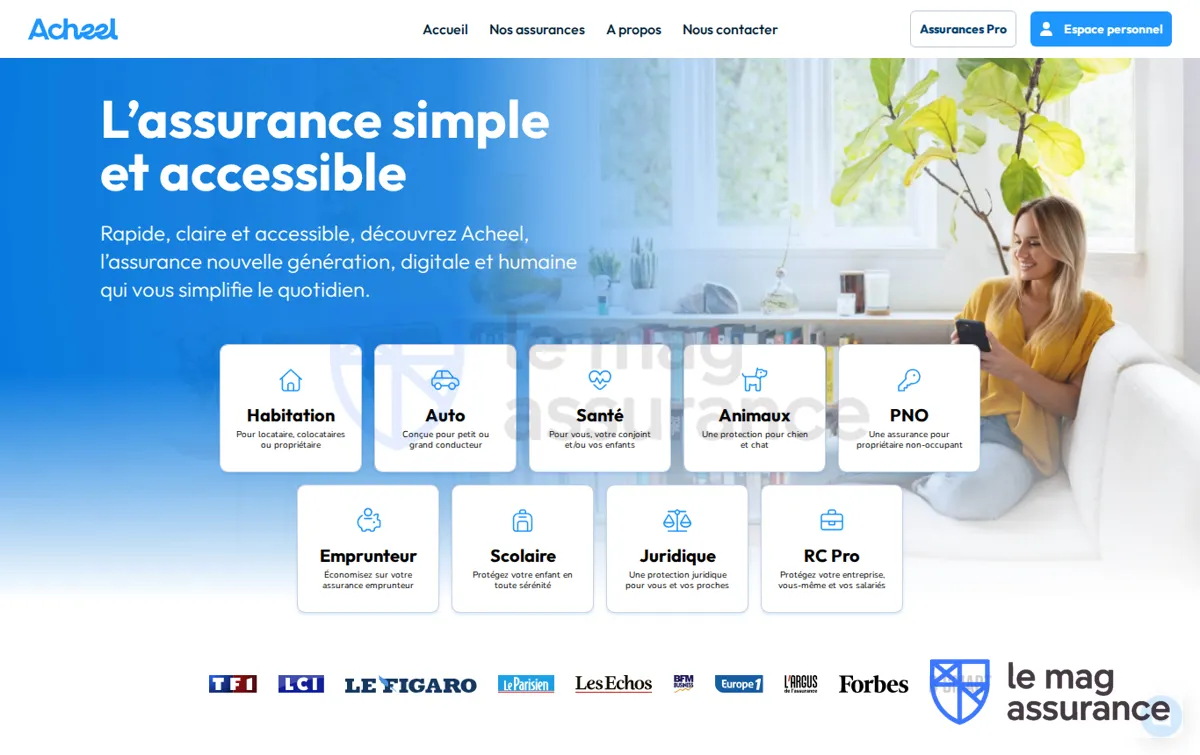
Le site comporte également une page dédiée aux candidatures, séparée des parcours d’assurance, ce qui montre comment la marque met en avant son organisation interne et sa culture de travail.
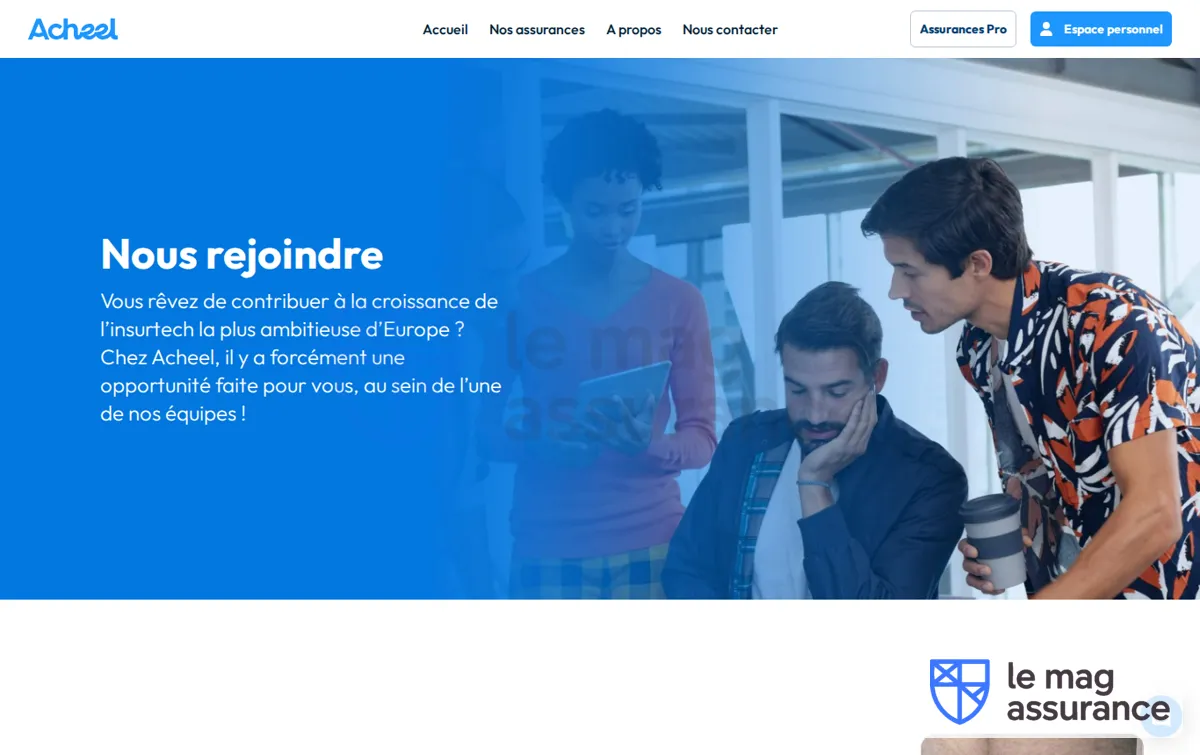
Habitation, auto, santé, animaux : les garanties selon le contrat
Quatre familles de produits structurent l’offre. Elles ne répondent pas aux mêmes besoins et ne se lisent pas de la même manière, ce qui explique pourquoi la comparaison tourne souvent court : deux contrats affichés au même prix peuvent couvrir des risques très éloignés.
| Produit | Ce que le contrat couvre en général | Ce qu’il faut vérifier avant de signer |
|---|---|---|
| Habitation | Responsabilité civile, dégâts des eaux, incendie, événements climatiques, dommages électriques, défense et recours, capital mobilier | Montant du capital mobilier, franchise par paliers, statut d’occupation (locataire, propriétaire occupant, résidence secondaire) |
| Auto | Formule au tiers, intermédiaire ou tous risques selon la déclinaison retenue | Franchise, plafond de garantie, protection du conducteur, véhicule de remplacement |
| Santé | Remboursements complémentaires, réseau de soins Kalixia, bonus fidélité lié à l’ancienneté du contrat | Tableau de garanties, dépassements d’honoraires, délais de carence, optiques et dentaire |
| Animaux | Frais vétérinaires pour chien et chat, selon la formule choisie | Âge maximal à la souscription, exclusions de race, plafond annuel, délai de carence |
En habitation, le contrat vise d’abord les locataires et les propriétaires occupants, avec une extension possible à la résidence secondaire. Les garanties annexes font souvent la différence : assistance confiée à un partenaire spécialisé, protection juridique, couverture des objets de valeur. Les contrats de ce type comportent aussi des exclusions, notamment pour le défaut d’entretien, les dommages liés à une activité professionnelle exercée au domicile ou les biens laissés dans des dépendances non déclarées. Avant de comparer deux devis, il est utile de relire les garanties qu’on oublie dans une multirisque habitation, car c’est souvent là que se creuse l’écart réel de couverture.
En auto, l’offre se décline par niveaux de protection, du tiers simple au tous risques. Le point sensible reste la franchise et la façon dont elle s’applique, notamment en cas de bris de glace ou de vol. Savoir ce qui reste à votre charge avec une assurance auto au tiers évite les mauvaises surprises au premier sinistre.
Côté santé, la logique est celle d’une complémentaire classique, avec un réseau de professionnels partenaires qui ouvre droit à des tarifs négociés. Un mécanisme de bonus lié à l’ancienneté récompense la fidélité, avec des paliers qui apparaissent après quelques années de contrat. Pour s’y retrouver, lire un tableau de garanties de complémentaire santé reste indispensable : un pourcentage élevé appliqué à un tarif de base faible rembourse parfois moins qu’un pourcentage modeste appliqué à un tarif réel.
Tarifs, devis en ligne et souscription en deux minutes
Le modèle économique repose sur la réduction des coûts de structure : pas de réseau d’agences à financer, un parcours de souscription automatisé, une gestion largement dématérialisée. C’est ce qui autorise des tarifs d’appel agressifs et une promesse de pouvoir d’achat préservé. Cela ne signifie pas qu’Acheel assurance soit systématiquement la moins chère : le classement dépend du logement, du véhicule, du profil du conducteur, de la composition du foyer et des options retenues.
La tarification reste personnalisée, ce qui veut dire concrètement que le prix affiché en vitrine n’est jamais le prix final. Trois éléments pèsent lourd dans la note : le niveau de garanties choisi, le montant de la franchise et les antécédents déclarés. Deux foyers voisins peuvent donc obtenir des écarts importants sur un même produit.
Le parcours de souscription est entièrement numérique : devis, choix des options, signature électronique, paiement. Une fois le dossier validé, les documents contractuels rejoignent l’espace personnel, ce qui évite l’attente d’un courrier. La promesse des deux minutes concerne la souscription elle-même, pas la vérification des garanties, étape qui mérite au contraire plusieurs minutes de lecture attentive.
À lire aussi
Avis clients sur Acheel assurance : ce que révèlent les notes
Les comparateurs qui agrègent les notes publiées sur Trustpilot et sur Google affichent une moyenne supérieure à 4 sur 5 pour la marque, avec un volume d’avis qui donne un peu de poids à l’ensemble. Cette popularité s’explique en partie par la simplicité du parcours et par les prix pratiqués, deux arguments qui déclenchent des retours spontanés favorables.
La lecture serait incomplète sans les critiques. Sur les forums de consommateurs, un fil de discussion ancien, ouvert en 2022, rassemble des retours très durs sur la gestion d’un sinistre habitation et sur la relation avec le service client. Ce type de témoignage ne résume pas l’ensemble de la clientèle, mais il rappelle un mécanisme connu du secteur : la satisfaction se joue rarement à la souscription, elle se joue au moment du dommage.
Trois critères aident à trier les avis. D’abord la précision : un retour qui décrit un sinistre daté, un montant et une issue pèse plus qu’une note d’une ligne. Ensuite la récence : sur une entreprise créée en 2020, un avis de 2022 porte sur une organisation qui a depuis évolué. Enfin la similarité : un litige sur une toiture après tempête n’a pas la même valeur pour un locataire en appartement. Les délais d’indemnisation, eux, restent le point le moins documenté publiquement, ce qui justifie de poser la question avant de signer.
Résiliation, espace personnel et gestion d’un sinistre
La résiliation de l’ancien contrat fait partie des services mis en avant. Pour les contrats concernés, la loi Hamon permet de changer d’assureur après la première année, à tout moment, sans frais ni pénalité, la démarche étant prise en charge par le nouvel assureur. Tous les contrats ne relèvent pas de ce dispositif, notamment en auto et en habitation lorsqu’un crédit ou un bail impose une garantie précise : mieux vaut vérifier l’échéance et le préavis avant de lancer la procédure.
Un cas de sinistre, en particulier après un accident de la route, demande de la méthode. Entre la déclaration, l’expertise et la reprise du dossier par une autre compagnie, résilier son contrat auto après un sinistre suit des règles spécifiques qu’il vaut mieux connaître à l’avance. Pour un dommage dans le logement, la chronologie compte tout autant : les réflexes à avoir avant le passage de l’expert en cas de dégât des eaux peuvent faire la différence sur le montant de l’indemnisation.
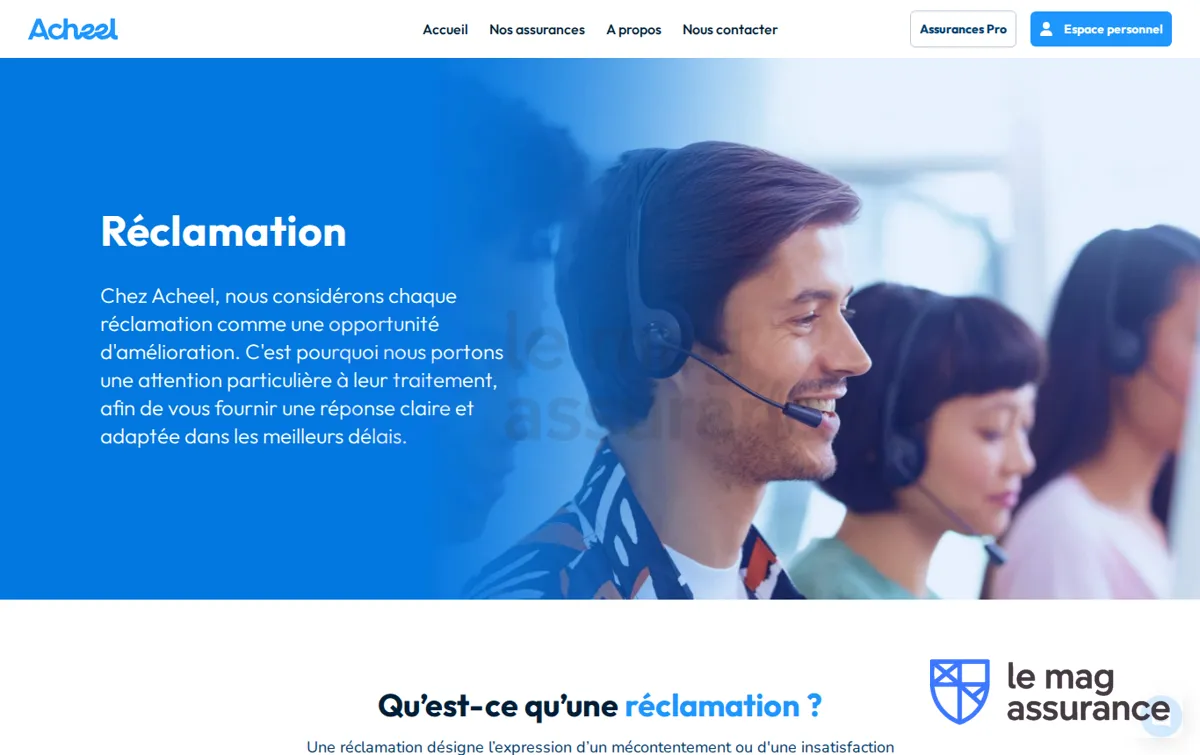
Les délais de déclaration encadrés par le Code des assurances sont courts : cinq jours ouvrés dans la plupart des cas, réduits à deux jours en cas de vol. Passé ce délai, l’assureur peut réduire son indemnisation ou la refuser si le retard lui a causé un préjudice. Le site officiel prévoit par ailleurs une page consacrée aux réclamations, pour les désaccords sur un dossier ou sur une indemnisation.
L’espace personnel joue un rôle central dans la gestion quotidienne : contrats en cours, attestations à télécharger, justificatifs, suivi des demandes. Cette autonomie séduit les assurés à l’aise avec le numérique et peut dérouter ceux qui préfèrent un interlocuteur unique joignable par téléphone.
Points forts et limites d’Acheel assurance
Le tableau ci-dessous reprend les forces et les faiblesses qui ressortent de l’analyse, sans classement chiffré : l’équilibre dépend avant tout du produit souscrit et du profil.
| Points forts | Limites à garder en tête |
|---|---|
| Parcours 100 % digital, du devis à la signature électronique | Peu d’échange humain avant la souscription, ce qui complique les situations atypiques |
| Espace personnel complet pour les attestations et les contrats | Exclusions et plafonds de garantie peu lisibles sans lecture attentive des conditions générales |
| Résiliation de l’ancien assureur prise en charge dans le cadre légal | Le dispositif ne couvre pas tous les contrats, certaines échéances restent à surveiller |
| Tarifs compétitifs sur une partie des profils, notamment les jeunes conducteurs et les petits logements | Le placement tarifaire varie fortement selon le dossier et les options |
| Garanties annexes utiles intégrées, assistance et protection juridique selon les formules | Délais d’indemnisation rarement documentés publiquement |
| Offre multi-produits qui permet de regrouper habitation, auto, santé et animaux | Satisfaction très dépendante de la gestion du sinistre, point où les avis se polarisent |
Acheel face aux assureurs en ligne et aux acteurs traditionnels
Le marché compte deux familles d’acteurs. D’un côté les assurtechs, comme Acheel, Leocare, Luko ou Lovys, qui misent sur un parcours entièrement numérique et une tarification allégée. De l’autre les assureurs historiques, MMA, MAIF, AXA ou Macif, qui conservent un réseau d’agences, un accompagnement physique et parfois des garanties plus larges sur les risques complexes.
Le choix ne se résume donc pas au prix. Sur un logement simple, un véhicule peu exposé et un profil sans antécédent, une offre digitale coche l’essentiel des cases et fait jouer la concurrence. Sur une résidence secondaire, un bien avec dépendances, une activité professionnelle au domicile ou un historique de sinistres, l’écart de couverture peut devenir plus important que l’écart de cotisation.
En pratique, Acheel assurance convient plutôt aux locataires et propriétaires occupants qui veulent souscrire vite, gérer leurs documents seuls et maîtriser leur budget. Le profil inverse existe : un assuré qui a besoin d’un interlocuteur dédié, d’un conseil personnalisé sur une garantie rare ou d’un accompagnement humain en cas de litige gagnera à comparer avec un assureur traditionnel avant de trancher. Dans tous les cas, la comparaison utile porte sur trois devis équivalents en garanties, relus ligne par ligne, plutôt que sur une grille de prix seule.
L’auteur
Rédactrice en chef
Je décrypte les contrats depuis quinze ans et je garde un œil sur les clauses qui posent problème.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,4sur 5778 votes
Commentaires
Soyez le premier à réagir.